
ファクタリング制度の概要とメリット・デメリットを紹介します!
みなさんが事業を行う際、急な資金需要が発生したらどのように対処しますか?資本金など自己資本、キャッシュフローが潤沢にあればそれを転用できます。しかし、そうでない場合は融資に頼るはずです。
しかし、銀行などの金融機関から融資を受ける場合、審査や契約手続きに一定の時間を要することがあります。資金が必要となる時期によっては、融資だけでは間に合わないケースもあるでしょう。
そこで、資金調達の選択肢の一つとなるのがファクタリングです。一般的な事業者向けファクタリングは、事業者が保有する売掛債権をファクタリング会社へ売却し、支払期日前に資金化する取引です。
ただし、「ファクタリング」という名称であればすべて同じ法的性質になるわけではありません。金融庁は、契約上は債権譲渡であっても、経済的に貸付けと同様の機能を有する取引は貸金業に該当するおそれがあると注意喚起しています。
また、売掛債権があれば必ず利用できるわけではなく、債権の実在性・内容、売掛先の信用力、取引実績、利用会社の状況などを踏まえて審査されます。
今回はファクタリングの仕組み、法的な位置付け、メリット・デメリット、利用時の注意点について詳しく解説します。
ファクタリング制度とは?
会社の資金調達方法といえば、最もメジャーなものは銀行融資です。
銀行融資を受けられない場合、ノンバンクのビジネスローンを利用する会社も多いことでしょう。
つまり、多くの会社が「資金調達=融資」と考える傾向があります。
しかし、資金を調達する方法は融資だけではなく、借りない資金調達もあります。
そのひとつが「ファクタリング」です。
ファクタリングは、近年急速に普及している制度であり、「銀行融資に次ぐ資金調達方法」「経営改善の特効薬」などと注目する専門家も少なくありません。
まずは、ファクタリング制度の基本から押さえていきましょう。
ファクタリングは売掛金を早期資金化する制度
簡単にいえば、ファクタリングは、会社が所有している売掛金を買い取ってもらい、資金を調達する制度です。
売掛金は信用取引によって金銭債権であり、「支払期日に代金を受け取る権利」を意味します。
支払期日まで待てば、売掛先から代金を受け取れるため、売掛金は額面金額に近い価値を持っています。
その価値をもとに、売掛金を買い取るのがファクタリング制度です。
支払期日前の売掛金を売却するため、ファクタリング制度は「売掛金の早期資金化」にほかなりません。
売掛金には立替金としての側面があり、資金繰りの負担になります。
この負担を避けるには売掛金の早期回収が効果的です。
ファクタリング制度を利用すれば売掛金を早期回収できるため、資金繰りの円滑化・改善にも役立ちます。
ファクタリング制度=債権譲渡
一般的に、ファクタリング制度は「売掛金の買い取り」「売掛金の売却」などと表現されます。
一般的な買取ファクタリングは、法的には債権の売買(債権譲渡)契約として構成されます。
ただし、契約書に「債権譲渡」「売買」と記載されているだけで適法性が決まるわけではありません。取引の経済的側面や実態によっては、貸金業法上の「貸付け」に該当する場合があります。
ファクタリング制度が債権譲渡取引であることは、金融庁の定義からも明らかです。
一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です。
ファクタリング制度の方式は3つ
ファクタリング制度によって売掛金を早期資金化する際、方式は複数あります。
ファクタリング制度の方式を大別すると、2社間で取引するファクタリング制度、3社間で取引するファクタリング制度の2種類。
さらに、2社間取引の派生形として、オンラインで完結できるファクタリング制度があります。
これら3つのファクタリング制度について、簡単にまとめると以下の通りです。
- 2社間ファクタリング:利用会社とファクタリング会社の2社間で取引する制度
- 3社間ファクタリング:利用会社、ファクタリング会社、売掛先の3社間で取引する制度
- オンラインファクタリング:2社間ファクタリングの取引を全てオンラインで行う制度
それぞれの制度の特徴、メリット・デメリットを簡単にみていきましょう。
2社間ファクタリング
普通、債権譲渡には譲渡人(譲渡前の債権者)、売掛先(債務者)、譲受人(譲渡後の債権者)の三者が関与します。
ファクタリング制度の場合、利用会社(譲渡人)、売掛先(債務者)、ファクタリング会社(譲受人)の三者です。
2社間ファクタリングは、この三者のうち、債務者である売掛先が一切関与しないファクタリング制度です。
利用会社・ファクタリング会社の2社間で取引する目的は、主に「簡便性の追求」「資金調達スピードの追求」「信用リスクの回避」にあります。
売掛先が関与しなければ、その分だけ手続きが簡単になり、スピーディな対応も可能です。
売掛先への事前通知や承諾を行わずに契約できる場合があります。ただし、2社間ファクタリングであっても売掛先に知られないことが保証されるわけではありません。
売掛先によっては、ファクタリング制度に対してネガティブなイメージを抱くこともあるため、ファクタリング制度の利用が信用悪化につながることもあるのです。
この信用リスクを避けるために、利用会社の多くは2社間ファクタリングを選んでいます。
ただし、2社間ファクタリングは手数料が高く、悪質業者のリスクも高いのが難点です。
3社間ファクタリング
3社間ファクタリングは、売掛先が関与するファクタリング制度です。
3社間ファクタリングでは売掛先が手続きに関与するため、債権譲渡の事実や支払先を当事者間で確認しやすいという特徴があります。
このことは、銀行系列のファクタリング会社が、3社間ファクタリングだけを提供していることからもよく分かるでしょう。
取引の健全性が高ければ、想定外のリスクも発生しにくくなります。
基本的に、リスクとリターンは連動するため、リスクが低い3社間ファクタリングはリターン(手数料)を低く設定できます。
3社間ファクタリングは、一般に2社間方式より手数料が低く設定される傾向があります。ただし、条件は各社・各契約によって異なります。
ただし、売掛先の関与により手続きが増え、資金化までに時間を要する場合があります。
また、利用会社・売掛先・ファクタリング会社の3社間取引を前提とした制度であるため、売掛先が債権譲渡に承諾しなければ資金調達できません。
使い勝手の悪さから、3社間ファクタリングは不人気の制度です。
オンラインファクタリング
オンラインファクタリングは、申し込み・必要書類の提出・契約などをオンラインで行えるファクタリングサービスの総称です。オンラインであること自体が法的なファクタリング方式を決めるものではありません。実際の契約方式や債権譲渡通知・登記の取扱いはサービスごとに異なります。
したがって、オンラインファクタリングのメリットは、基本的には2社間ファクタリングと同じです。
ただし、オンラインの活用によって、手続きがより簡単になり、よりスピーディに資金調達でき、売掛先への秘匿性も一層高くなります。
オンライン化によって事務負担や移動コストを抑えられる場合がありますが、オンラインであることだけを理由に手数料の低さや事業者の安全性が保証されるわけではありません。
ファクタリング制度の色々な形
ファクタリング制度の基礎知識としては、売掛金の早期資金化であること、法的には債権譲渡であること、そしてファクタリング制度の方式を知っておけばよいでしょう。
ここからは、ファクタリング制度について徐々に詳しくみていきます。
一口に「ファクタリング」といっても、ファクタリング制度には色々な形があります。
現在、日本で利用できるファクタリング制度は以下の6つです。
- 1.買取ファクタリング…最も一般的なファクタリング制度。信用取引によって生じた売掛金を買い取る制度。
- 2.診療報酬ファクタリング…診療報酬債権に特化したファクタリング制度。病院やクリニック、歯科医院、調剤薬局などを対象とする制度。
- 3.介護報酬ファクタリング…介護報酬債権に特化したファクタリング制度。介護事業者を対象とする制度。
- 4.将来債権ファクタリング…将来的に請求内容の確定が見込まれる売掛金(ファクタリングの時点では未確定の売掛金)を買い取るファクタリング制度。
- 5.保証ファクタリング…売掛金の支払いを保証するファクタリング制度。資金調達ではなく、貸し倒れリスクの回避を目的とした制度。
- 6.国際ファクタリング…国際間取引によって生じた売掛金を対象とするファクタリング制度。売掛金の買い取りと保証を同時に行う制度。
以上、6つのファクタリング制度について少し詳しくみていきましょう。
1.買取ファクタリング
買取ファクタリングは、売掛金を買い取るファクタリング制度です。
これは「売掛金の買い取りによって支払期日を待たずに回収する制度」であり、金融庁が定義するファクタリング制度も買取ファクタリングにあたります。
原則として、買取ファクタリングが対象とするのは「確定債権」です。
売掛金は、取引や請求の状況によって細分化されます。
確定債権は、商品やサービスの提供後、請求書を発行し、売掛先が請求書を受理した売掛金です。
つまり、確定債権は「請求内容が確定している売掛債権(売掛金)」を意味します。
一般的に、売掛金といえば確定債権のことであり、買取ファクタリングは確定債権を買い取る制度です。
現在、日本で最も普及しているファクタリング制度は買取ファクタリングです。
特に「買取」「保証」といった言葉を冠することなく、単に「ファクタリング」と表現する場合、基本的にはすべて買取ファクタリングと考えてください。
この記事でも、「ファクタリング制度=買取ファクタリング」として解説しています。
2.診療報酬ファクタリング
買取ファクタリングといえば、ごく一般的な売掛金(確定債権)を買い取るファクタリング制度ですが、事業内容によっては特殊な売掛金を取り扱います。
そのひとつが診療報酬債権です。
病院が診療行為を行った場合、診療報酬の一部を患者に請求し、残った部分を国保や社保に請求します。
この売掛金を診療報酬債権といいます。
事業者間の信用取引によって発生する売掛金とは性質が異なるため、一般のファクタリング制度では売却できません。
そこで、診療報酬ファクタリングという制度を利用します。
診療報酬ファクタリングは、売掛金の中でも診療報酬債権に特化したファクタリング制度です。
近年、病院やクリニック、歯科医院、調剤薬局などの間でファクタリング制度が広がっており、今後も診療報酬ファクタリングの需要は伸びると考えられます。
3.介護報酬ファクタリング
介護報酬ファクタリングは、介護報酬債権に特化したファクタリング制度です。
介護事業者が、社保や国保に対して有する売掛金を介護報酬債権といいます。
これを早期資金化する制度が「介護報酬ファクタリング」です。
制度のあらましは、診療報酬ファクタリングを参考にしてください。
4.将来債権ファクタリング
買取ファクタリングで買い取る確定債権は、請求内容が確定している売掛金のことです。
売掛先と契約したものの、商品・サービスの提供が完了していなければ、当然請求書を発行しておらず、請求内容も確定していません。
しかし、契約を履行すれば将来的に請求内容が確定することから、この売掛金を「将来債権」といいます。
買取ファクタリングは確定債権を買い取る制度ですから、将来債権を早期資金化するには「将来債権ファクタリング」という制度を利用しなければなりません。
将来債権ファクタリングは、買取ファクタリングに比べてまだまだ一般的ではありませんが、近年ではクレジットカード会社が提供するケースも増えており、長期的には利用が広がると考えられます。
5.保証ファクタリング
買取ファクタリングの類型を「買取型」とするならば、保証ファクタリングは「保証型」です。
保証ファクタリングは、売掛金の支払保証を目的とするファクタリング制度です。
ファクタリング会社に保証料を支払うことにより、売掛先の倒産した場合に支払い保証を受けることができます。
つまり、保証ファクタリングは「貸倒れリスクの回避」と目的とする制度であり、資金調達を目的とする制度ではありません。
この意味において、保証ファクタリングと買取ファクタリングは根本的に異なる制度です。
6.国際ファクタリング
国内企業と信用取引を行っている限り、上記のファクタリング制度のうち買取ファクタリングを利用すれば問題ありません。
しかし、海外企業と信用取引を行っている会社は、買取ファクタリングの対象外です。
日本の企業がファクタリング制度を利用する際、当然ながら国内のファクタリング会社に依頼します。
国内のファクタリング会社が買い取るのは、国内企業同士の信用取引によって発生する確定債権です。
ファクタリングの利用会社(以下、利用会社)も、売掛先も国内企業のため、文化や言語、商習慣の違いがほとんどなく、スムーズにファクタリングできます。
しかし、国際間取引の場合、債権者(利用会社)は国内の輸出企業、債務者(売掛先)は海外の輸入企業であり、通常のファクタリング制度と同じように買い取ることはできません。
そこで、国際間取引には「国際ファクタリング」というファクタリング制度を用います。
国際ファクタリングは、国際間取引によって発生した売掛金に対し、保証・買取の両方を兼ね備えたファクタリング制度です。
後述の通り、一般的なファクタリング制度では、利用会社とファクタリング会社の2社間、あるいは利用会社・売掛先・ファクタリング会社の3社間で取引します。
これに対し、国際ファクタリングは、国内のファクタリング会社、国内の輸出企業(利用会社)、海外の輸入企業(売掛先)、海外(現地)のファクタリング会社の4社間取引です。
つまり、「海外のファクタリング会社」がキーパーソンとなるため、海外に営業網を持つファクタリング会社でなければ対応できません。
国際ファクタリングは対応できる事業者が限られるため、利用する際は各社の取扱条件や対応地域を確認する必要があります。
ファクタリング制度の法的根拠
一般的な事業者向けの買取ファクタリングは、売掛債権を売買する債権譲渡取引です。
金融庁も、一般的なファクタリングについて「法的には債権の売買(債権譲渡)契約」と説明しています。
ただし、債権譲渡という形式を採れば、すべての取引が当然に適法になるという意味ではありません。
金融庁は、ファクタリングとして行われる取引でも、経済的に貸付けと同様の機能を有するものは貸金業に該当するおそれがあると注意喚起しています。
民法上、債権は原則として譲渡できる
民法第466条では、債権は原則として譲渡できることが定められています。
債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。
事業者が保有する売掛債権を売買すること自体には、この民法上の債権譲渡のルールが関係します。
なお、給与ファクタリングは通常の事業者向けファクタリングと同じように考えることはできません。
金融庁は、個人の賃金債権を買い取り、労働者本人を通じて資金を回収するいわゆる「給与ファクタリング」について、貸金業に該当すると注意喚起しています。
ファクタリングと債権譲渡の対抗要件
債権譲渡では、譲渡当事者間で契約が成立することと、債務者や第三者に対してその譲渡を主張できることは分けて考える必要があります。
民法第467条では、債務者への通知または債務者の承諾が債務者対抗要件となり、債務者以外の第三者に対抗するためには、確定日付のある証書による通知または承諾が必要とされています。
法人が金銭債権を譲渡する場合には、特例として債権譲渡登記によって債務者以外の第三者に対する対抗要件を備える方法もあります。
2社間ファクタリングでも債権譲渡登記が必須とは限らない
2社間ファクタリングでは、売掛先への通知・承諾を行わずに取引する場合があります。
その場合、第三者対抗要件を備えるために債権譲渡登記を利用することがあります。
しかし、すべての2社間ファクタリングで債権譲渡登記が法律上必須というわけではありません。
ファクタリング会社が登記を留保するケースなどもあり、実際の取扱いは契約内容によって異なります。
また、法務省によれば、債権譲渡登記によって備えられる第三者対抗要件と、民法上の通知・承諾による第三者対抗要件の優劣は、原則として対抗要件を備えた時点の先後によって決まります。登記が常に優先するわけではありません。
さらに、債権譲渡登記をしただけで当然に債務者対抗要件まで備わるわけではありません。登記をした譲受人が債務者に対して権利を主張するには、特例法に基づく所定の通知または債務者の承諾が必要です。
ファクタリング業の許可・登録と貸金業該当性
真正な債権売買として行われる一般的なファクタリングについて、ファクタリング業そのものを営むための一律の許可・登録制度は設けられていません。
しかし、「許可が不要=どのような契約でも自由に行える」という意味ではありません。
取引の実態が貸付けに当たる場合には貸金業法が適用され、業として貸付けを行うには貸金業登録が必要です。
金融庁は、例えば次のような取引について、貸金業に該当するおそれがあるとしています。
- 売掛先から回収できなかった場合に、利用会社が債権を買い戻すこととされている
- 売掛先から回収できなくても、利用会社自身の資金でファクタリング会社へ支払うことを求められる
- 契約上ノンリコースとされていても、実態として売掛先の不払いリスクがファクタリング会社へ移転していない
したがって、ファクタリングか貸付けかは、契約書の名称や「ノンリコース」という文言だけではなく、不払いリスクの負担、買戻義務、表明保証、代金額、回収方法など取引全体の実態から判断されます。
ファクタリングと信用情報・総量規制
真正な債権売買としてのファクタリングは借入れではないため、通常の融資と同じ意味での借入残高が増える取引ではありません。
また、貸金業法上の個人向け貸付けに適用される総量規制を、そのまま事業者の売掛債権売買に当てはめるものでもありません。
もっとも、「金融ブラックなら必ず利用できる」「信用情報を一切確認しない」「売掛金があれば必ず資金化できる」といった意味ではありません。
審査基準は各社で異なり、売掛債権の実在性や売掛先の信用力、利用会社の取引状況などを確認したうえで買取可否が判断されます。
ファクタリングと利息制限法
真正な債権売買として行われるファクタリングの手数料は、貸付けに対する「利息」と同じものではないため、真正な債権売買であることを前提とすれば、利息制限法の上限金利をそのまま適用して手数料率を決める取引ではありません。
しかし、ここから「ファクタリングの手数料はいくら高くても違法性がない」と結論付けることはできません。
金融庁は、債権の買取代金が債権額に比べて著しく低額であるケースについて、偽装ファクタリングの疑いがあるとして注意を促しています。
また、取引の実態が貸付けと判断された場合には、貸金業法だけでなく、利息制限法や出資法の規制が問題となります。
したがって、契約前には手数料率だけでなく、実際の買取代金、諸費用、買戻義務の有無、売掛先の不払い時の取扱いを総合的に確認することが重要です。
ファクタリング制度の利用の流れ
以上の解説で、ファクタリング制度の基礎知識、法的根拠などはご理解いただけたと思います。
ここからは、実際にファクタリング制度を利用する際の流れをみていきましょう。
2社間ファクタリング、3社間ファクタリング、オンラインファクタリングをそれぞれ解説します。
2社間ファクタリングの流れ
既に解説した通り、2社間ファクタリングは売掛先が関与しない制度です。
一般的な2社間方式では、契約時に売掛先を手続きへ参加させない場合があります。
その点を意識しつつ、2社間ファクタリングの流れをみていきます。
- 1.売掛先に商品を提供し、請求書を発行する。売掛先が請求書を受理し、請求内容が確定する。この時点でファクタリング制度が利用可能となる。(債権者:利用会社、債務者:売掛先)
- 2.ファクタリング会社を選び、ファクタリング制度(2社間)の利用を申し込む。
- 3.ファクタリング会社から、ファクタリング制度の概要、利用の流れ、必要書類などについて説明を受ける。利用動機や希望についてヒアリングすることも。
- 4.ファクタリング会社に書類(入金確認書類、決算書、請求書など)を提出する。
- 5.ファクタリング会社は、提出書類をもとに審査を実施し、ファクタリングの可否と条件を決定する。
- 6.審査に通り、手数料などの条件に合意すれば、利用会社とファクタリング会社の2社間でファクタリング契約を結ぶ。これにより債権譲渡が成立する。(債権者:ファクタリング会社、債務者:売掛先)
- 7.契約締結後、ファクタリング会社から買取代金(額面金額から手数料を差し引いた金額)が支払われる。
- 8.支払期日になると、売掛先は利用会社に代金を支払う。この代金をファクタリング会社に振り込むことで、2社間のファクタリング制度が完了する。
売掛先が一切関与しない制度
この流れをみれば、2社間ファクタリングが「売掛先が関与しない制度」という意味がよく分かると思います。
申し込みから買取代金の入金まで、売掛先への事前通知や承諾を行わずに進めるスキームがあります。ただし、契約や回収の状況によって売掛先への連絡等が必要となる可能性もあるため、個別契約を確認してください。
2社間ファクタリングの契約
2社間ファクタリングを知る上でポイントとなるのが、契約の内容です。
ファクタリング制度は債権譲渡ですから、契約の際には「債権譲渡契約」を結びます(6)。
これによって、売掛金の所有権が利用会社からファクタリング会社に移り、早期回収できる理由もわかります。
2社間ファクタリングでは、債権譲渡契約に加えて、売掛金の回収方法に関する合意や、必要に応じて債権譲渡登記に関する手続きが設けられることがあります。
ただし、契約の構成は各社・各取引で異なり、「債権譲渡契約・登記代行契約・回収委託契約の3つが必ず必要」というものではありません。
債権譲渡登記を利用する場合がある
2社間ファクタリングでは、債務者である売掛先を関与させずに第三者対抗要件を備える方法として、債権譲渡登記を利用する場合があります。
ただし、債権譲渡登記はすべての2社間ファクタリングで法律上必須ではありません。
取引内容やファクタリング会社の方針により、登記を行う場合と留保する場合があります。
また、債権譲渡登記によって備えられるのは債務者以外の第三者に対する対抗要件です。登記のみで当然に債務者対抗要件まで備わるわけではありません。
No.1など、債権譲渡登記の留保に対応するサービスもありますが、実際に留保できるかどうかは審査・契約条件によって確認が必要です。
2社間ファクタリングの決済の流れ
そして、売掛金回収委託契約。
これは、利用会社が売掛金の回収委託を請け負うための契約です。
2社間ファクタリングは売掛先が関与しておらず、債権者が変わったことを知りません。
支払期日には、いつもと変わらず利用会社に支払います。
しかし、この時点で利用会社は「元の債権者」に過ぎず、代金を受け取る真の権利者(新たな債権者)はファクタリング会社です。
したがって、売掛先から受け取った代金をファクタリング会社に振り込む必要があります。
つまり、売掛金回収の流れは「売掛先→ファクタリング会社」ではなく、「売掛先→利用会社→ファクタリング会社」となるのです。
この流れをみれば、利用会社が売掛金の回収委託を請け負う(ファクタリング会社の変わりに売掛金を回収する)という意味が分かると思います。
3社間ファクタリングの流れ
同じファクタリング制度でも、3社間ファクタリングと2社間ファクタリングの流れは大きく異なります。
売掛先の関与に注目しながら、流れをみていきましょう。
- 1.売掛先と信用取引を行い、売掛金(確定債権)が発生する。(債権者:利用会社、債務者:売掛先)
- 2.ファクタリング制度の利用に先立ち、売掛先に3社間ファクタリングの利用を伝え、内諾を受ける。(この時点で売掛先が拒否した場合、3以降の手続きが無意味になるためファクタリングは不可)
- 3.ファクタリング会社を選び、ファクタリング制度(3社間)の利用を申し込む。
- 4.ファクタリング会社から、3社間のファクタリング制度について説明を受ける。
- 5.ファクタリング会社に必要書類を提出し、審査を受ける。審査の際、ファクタリング会社が売掛先に直接連絡し、売掛金の情報を照会することも。
- 6.審査の結果、問題がなければ利用会社とファクタリング会社の間で契約を結ぶ。(債権者:ファクタリング会社、債務者:売掛先)
- 7.契約締結後、売掛金を譲渡したこと(債権者が変わったこと)を売掛先に通知する。
- 8.3社間取引が成立した後、ファクタリング会社から買取代金が支払われる。
- 9.支払期日になると、売掛先はファクタリング会社に直接決済し、3社間ファクタリングが完了する。
売掛先が必ず関与する制度
3社間ファクタリングも、大まかな流れは2社間ファクタリングと似ています。
随所で売掛先が関与する点に注目してください。
上記の流れで、売掛先が関与するのは(2)、(5)、(7)、(9)です。
- 売掛先の内諾(2)…利用会社から売掛先に交渉
- 売掛金情報の照会(5)…ファクタリング会社から売掛先に問い合わせ
- 債権譲渡通知・承諾(7)…債権譲渡通知は「利用会社→売掛先」、債権譲渡承諾は「ファクタリング会社→売掛先→ファクタリング会社」の流れも
- 売掛金の決済(9)…売掛先からファクタリング会社に支払い
このように、手続きに応じた交渉が必要となります。
利用会社やファクタリング会社が迅速な手続きを心掛けても、売掛先の対応が遅れた場合、なかなか資金調達できないことも珍しくありません。
債権譲渡通知を郵送で行う場合には一定の日数を要することがあります。なお、債権譲渡通知が常に内容証明郵便でなければならないわけではありません。第三者対抗要件を民法上の通知・承諾で備える場合には、確定日付のある証書によることが必要です。
債権譲渡承諾を取り付ける場合、ファクタリング会社から売掛先に債権譲渡承諾依頼書を送付し、売掛先が承諾の旨を記入して返送するため、往復分の日数がかかります。
これをみれば、3社間のファクタリング制度は「手続きが煩雑」、「資金調達に時間がかかる」などと言われる理由がわかるでしょう。
3社間ファクタリングの契約
ただし、3社間のファクタリング制度は契約がシンプルです。
2社間ファクタリングのように、債権譲渡登記代行契約や売掛金回収委託契約は必要ありません。
3社間ファクタリングは、手続きの一環として債権譲渡通知・承諾手続きを行うため、債権譲渡登記制度を利用せずに第三者対抗要件を具備できます。
さらに、売掛先が債権譲渡に承諾している(債権者と支払先が変わることを了承している)ため、支払期日には利用会社を介することなく「売掛先→ファクタリング会社」で直接支払います。
このため、3社間方式では民法上の通知・承諾によって対抗要件を備え、売掛先からファクタリング会社へ直接支払うスキームが一般的です。ただし、契約書類や対抗要件の具備方法は個別の取引によって異なります。
オンラインファクタリングの流れ
最後に、オンラインのファクタリング制度についてみていきましょう。
ここでいう「オンライン」は、あくまでも「オンライン完結」です。
手続きの一部分だけではなく、入金から契約まで一貫してオンラインで手続きする制度と考えてください。
オンラインファクタリングは、以下の流れで利用します。
- 1.売掛先と信用取引を行う。請求内容が確定すれば、ファクタリング制度が利用可能となる(債権者:利用会社、債務者:売掛先)
- 2.ファクタリング会社の中から、特に「オンライン完結」のファクタリング制度を取り扱っている業者を選び、利用を申し込む。
- 3.ファクタリング会社から、オンラインのファクタリング制度の概要、流れ、必要なシステムなどの説明を受ける。この時、ZoomやSkypeによるオンラインでの商談も可能。
- 4.ファクタリング会社に書類を提出する。専用フォームからのアップロード、メールへの添付など、オンラインでの提出が一般的。
- 5.ファクタリング会社が審査を実施する。AIで機械的に審査するケースも多い。
- 6.審査結果に問題がなければ、利用会社とファクタリング会社の2社間で契約する。クラウド契約(クラウド上で契約を締結する制度)を利用。(債権者:ファクタリング会社、債務者:売掛先)
- 7.契約締結後、ファクタリング会社から買取代金が支払われる。
- 8.支払期日になると、「売掛先→利用会社→ファクタリング会社」の流れで売掛金を回収し、ファクタリング制度がオンラインで完結する。
オンラインで完結するファクタリング制度
上記のうち、ファクタリング制度にあたる(2)~(7)までは全てオンラインで行っています。
特に注目すべきは、(6)のクラウド契約です。
従来のファクタリング制度は、契約時の対面取引が一般的でした。
その場合、距離や時間の問題によってなかなか契約できず、資金調達に時間がかかることもあります。
ファクタリング制度をオンラインで完結すれば、クラウド契約を用いるため対面取引は不要です。
「申し込みをオンラインで」「書類の提出をメールで」などの一部分だけではなく、申し込みから契約まで全てオンラインで手続きできます。
これにより、利便性と資金調達スピードが飛躍的に高まり、最短数時間での資金調達も可能です。
No.1のオンラインファクタリングでは、最短30分入金の実績が多数ございます。
オンラインファクタリングの利用環境
ファクタリング制度をオンライン完結するにあたり、気になるのが利用環境でしょう。
しかし、オンラインファクタリングの利用環境は単純です。
すなわち、「インターネット環境」「Web会議システム」「クラウド契約システム」の3点だけで利用できます。
No.1のオンラインファクタリングは、Web会議にはZoomを、クラウド契約には弁護士ドットコム株式会社の「CLOUDSIGN」を使っています。
オンラインファクタリングの必要書類
オンラインファクタリングは、通常の2社間ファクタリングよりも必要書類が少ないことが多いです。
No.1のファクタリング制度を例にすると、以下の通りです。
- 2社間ファクタリング…入金確認書類、直近2期分の決算書、成因資料、売掛先との基本契約書
- オンラインファクタリング…通帳コピー、直近1期分の決算書、請求書
必要書類の点数は、通常の2社間ファクタリングが4点、オンラインファクタリングが3点となっています。
また、決算書や入金確認書類の提出期間が短くなるケースも多いです。
オンラインファクタリングの審査
オンライン型のファクタリング制度では、AIの活用も広がっています。
AIで審査する場合、決算書や請求書の情報から機械的に判断するため、正確かつスピーディです。
オンラインファクタリングが最短数時間で資金調達できるのは、AI審査に負うところも大きいといえます。
オンラインファクタリングの契約
オンラインファクタリングでも、買取型であれば売掛債権の売買(債権譲渡)契約が基本となります。
電子契約サービスを利用すれば、対面せず契約を締結できる場合があります。
ただし、電子契約であることと、債権譲渡の対抗要件を備えることは別の問題です。
「オンライン契約だから債権譲渡登記が不要」「オンラインなら登記情報から絶対に知られない」と一律にはいえません。
債権譲渡通知・承諾や債権譲渡登記をどのように取り扱うかは、サービス・契約内容によって異なります。
ファクタリング制度のメリット
ファクタリングの概要や法制度の立て付けについてご理解いただけたところで、ファクタリング制度を利用するメリットとデメリットを詳しくまとめました。
まずはメリットからみていきましょう。
ファクタリング制度は、総じてメリットの方が多いことになります。
銀行融資より資金を調達しやすい
ファクタリング制度は、銀行融資よりも資金調達のハードルが低いです。
その理由は、銀行融資とファクタリング制度の審査基準の違いにあります。
銀行融資の審査基準
銀行融資の審査基準は「融資先」です。
融資先の経営状況、特に業績の推移や財務内容から返済力を判断し、貸倒れリスクに問題がなければ融資します。
長期融資の場合、少なくとも融資期間中にわたって、返済力を維持できることが前提です。
したがって、業績が悪化している会社や、財務内容が悪い会社は融資を受けることができません。
銀行は本業の利益を返済原資とみなすため、業績悪化は「返済力の低下」、赤字は「返済力ゼロ」とみなします。
その状況で融資を受けられるのは、業績回復・黒字転換の見通しが立っており、銀行が納得するだけの計画を立てている会社だけです。
その場合、銀行は「ここで倒産されたら貸し倒れを引き起こす」「担保・保証付きなら融資しても良い」などと判断し、ある程度目をつぶって融資してくれます。
とはいえ、銀行が積極的に融資しているわけではなく、いつ手を引くかわからない危険な状況です。
融資先が判断基準になるからこそ、資金調達が難しいといえます。
この点においては、銀行融資だけではなくビジネスローンや公的融資も同様です。
ファクタリング制度の審査基準
ファクタリング制度の審査基準は、融資とは全く異なります。
ファクタリング制度の流れにもあるように、ファクタリング会社は売掛金の額面金額から手数料を差し引いて買い取ります。
しかし、この時点ではファクタリング会社の利益は確定していません。
あくまでも「支払期日に売掛先から回収、手数料分の収益を確保」という見込みの状態です。
後述の通り、ファクタリング制度には償還請求権がないため、買い取った売掛金が回収不能になった場合の損失はすべてファクタリング会社が負担します。
つまり、ファクタリング会社にとって最も重要なのは「売掛先が支払期日通りに、額面金額の現金を支払えるかどうか」です。
これにより、ファクタリング制度では売掛先が審査基準となります。
利用会社が経営に問題を抱えていても、売掛先の支払能力に問題がなければ、ファクタリング制度はビジネスとして成立します。
逆にいえば、利用会社の経営がどれだけ良好であっても、売掛先が倒産寸前であればファクタリング制度はビジネスとして成立しません。
資金調達方法の多様化にファクタリング制度を
以上のように、融資先を重視する銀行融資と、売掛先を重視するファクタリング制度では、審査基準がまるで異なります。
銀行融資の審査に落ちた会社でも、ファクタリング制度ならば資金調達できる可能性が高いです。
同様に、銀行融資で資金調達できる会社が、ファクタリング制度を利用できないこともあり得ます。
信用力の高い売掛先の債権は審査上プラスに評価される可能性がありますが、審査通過が保証されるものではありません。
これが、銀行融資よりもファクタリング制度のほうが審査に通りやすく、資金調達しやすいといわれる理由です。
審査が簡便である
実際に、ファクタリング制度は審査が簡便です。
このことは、銀行融資とファクタリング制度の必要書類を比較するとよくわかります。
銀行融資では融資先を基準とするため、決算書、資金繰り表、試算表、経営計画書、投資計画書など多くの書類を求めます。
単に提出すればよいというものではなく、融資を引き出すための工夫も欠かせません。
当然、書類の準備に時間とコストがかかります。
一方、ファクタリングの申込書類や審査手続きは各社で異なります。本人確認書類、請求書・契約書等の成因資料、入出金を確認できる通帳等を求められることが一般的です。
手元の書類だけで申し込めるケースが多く、書類の作成・取得に手間がかかりません。
一例として、No.1のファクタリング制度でご提出いただく書類は、以下の4点です。
- 直近3ヶ月の取引入金が確認できる書類(入金通帳・当座通帳・当座照合表)
- 決算書直近2期分(勘定科目明細付で税務申告済みの捺印のあるもの)
- 成因資料(請求書・発注書・納品書など)
- 取引先企業との基本契約書
これらのうち、利用会社の経営に関する書類は決算書だけです。
その他は全て売掛金・売掛先に関する書類であり、入金確認書類から最近の支払い状況を、成因資料から売掛金の内容(請求金額や支払期日)を把握します。
契約書は補足資料であり、不要とするケースもしばしばです。
必要書類からも、ファクタリング制度の審査基準が売掛先であることがよくわかります。
資金調達方法の多様化にファクタリング制度を
審査基準の違いから、銀行融資とファクタリング制度の組み合わせは非常に効果的です。
銀行融資を凹とすればファクタリング制度は凸であり、互いの欠点を補いつつ、資金繰りの安定を目指すことができます。
少なくとも、資金調達方法が「銀行融資だけ」の会社よりも、「銀行融資+ファクタリング制度」の方が、資金ショートの危険ははるかに少ないです。
売掛債権を活用した資金調達は、資金調達手段を多様化する選択肢の一つです。
日本の中小企業は銀行融資への依存度が高く、資金繰りが不安定(銀行の判断に左右される)です。
ファクタリング制度を活用すれば、銀行融資への依存度を下げることができます。
資金調達方法を多様化したい会社は、ファクタリング制度を採り入れましょう。
売掛金を活用して資金調達できる
ファクタリング制度は、どのような会社にとっても利用しやすい制度です。
資金調達方法ごとに「資金を調達するための前提条件」を比較すると、このメリットがよくわかります。
ファクタリング制度の前提は?
前提条件を資金調達方法別にまとめると、以下のようになります。
- 銀行融資…金融機関から資金を借り入れる制度。現在と将来(借入期間中)の経営が安定しており、借入金を返済できることが前提。業績が悪化していないこと、赤字決算ではないこと、債務超過に陥っていないこと、これまで返済トラブルを起こしていないこと、リスケジュール中ではないこと、業歴がある程度長いこと、きちんと納税していること、法令違反を犯していないことなど。
- ビジネスローン…制度的には融資であり、借入金を返済できることが前提。ただし銀行融資よりは基準が甘い。
- 出資…ベンチャーキャピタルやエンジェル投資家などから資金を集める制度。出資額に見合うリターンを得られることが前提。長期的に会社が成長し、配当や株式上場によって十分な利益を得られるかどうかが重要。
- 少人数私募債…小規模に社債を発行できる制度。社債の引受人を集められることが前提。会社を応援してくれる縁故者がどれだけいるか、引受人を納得させるリターン(社債利息)を提示できるか、きちんと償還できるか。
- リースバック…資産の売却とリース契約を同時に行う制度。リースバックできる資産を所有していることが前提。経営者自身や会社の所有する不動産、事業用の車両など。
- 手形割引…受取手形を早期資金化する制度。手形取引を行っており、受取手形を所有していることが前提。
- ファクタリング…売掛金を早期資金化する制度。信用取引を行っており、売掛金(確定債権)を所有していることが前提。
売掛金があっても審査は必要
以上のように、資金調達方法によって前提は様々です。
このうち、特に前提が厳しいのは銀行融資と出資でしょう。
ちょっとした悪材料によって資金調達できなくなることも多いです。
ビジネスローンは銀行融資より前提が甘いものの、融資であることには変わりないため、銀行融資と同じ理由で審査に落ちることがよくあります。
少人数私募債は引受人の募集に時間がかかり、リースバックは事業と資産内容に大きく左右されます。
残るは手形割引とファクタリングですが、手形割引は手形で取引していることが前提です。
紙の手形・小切手については電子化が進んでいます。2026年1月1日施行の取適法では、同法の対象となる取引について手形による支払いが禁止されました。
また、全国銀行協会は2027年3月31日をもって電子交換所における手形・小切手の交換を廃止するとしています。
ただし、これは「2026年に手形という法制度自体が完全になくなる」という意味ではありません。金融機関によって取扱終了時期も異なるため、最新情報を確認する必要があります。
参考:公正取引委員会「取適法・振興法」/全国銀行協会「紙の手形・小切手利用廃止へ」
ファクタリング制度は、銀行融資や出資のように前提が厳しくありません。
少人数私募債のような負担もなく、不動産・車両などの事業用資産も不要です。
ファクタリング市場は拡大し続けており、近い将来廃止される手形割引とは大きく異なります。
ファクタリングを利用するには、原則として譲渡可能な売掛債権を保有していることが前提ですが、それだけで利用が保証されるわけではありません。
日本の企業のほとんどは、多かれ少なかれ信用取引を行っており、売掛金を所有しています。
売掛債権を保有していれば資金化を検討できますが、買取可否や条件は審査によって決まります。
これにより、資金繰りの柔軟性が飛躍的に高まります。
利便性が高い
ファクタリング制度は、資金調達方法の中でも特に利便性に優れています。
「売掛金さえあれば資金調達できる制度」というだけでも、利便性の高さはイメージできるでしょう。
資金調達の利便性を左右するのは、手続きの流れと負担です。
ファクタリング制度は手続きが簡単
まず、ファクタリング制度は手続きの流れが簡単です。
ファクタリング制度に申し込む際には、電話やFAX、メールなどのほか、公式HPの専用フォームから申し込むこともできます。
また、ファクタリング制度の必要書類は少なく、手元にある書類だけで申し込めるケースが多いです。
申し込みと書類提出が完了後、ファクタリング会社は審査を実施し、問題がなければ契約を締結して買取代金を支払います。
つまり、利用会社がやるべき手続きは「申し込み」「書類提出」「契約」だけです。
オンラインファクタリングで契約の負担を軽減
ただし、ファクタリング制度の手続きのうち契約には注意してください。
ファクタリング制度では、契約時に対面取引を求められることがよくあります。
対面契約の場合、ファクタリング会社のスタッフが利用会社を訪問するか、利用会社がファクタリング会社の営業所に出向くことが必要です。
当然ながら、ファクタリング会社が遠方であれば移動に時間がかかり、契約の負担が大きくなります。
手続きの流れが簡単でも、契約の負担が大きければ利便性が高いとはいえません。
そこで、契約の負担が大きい場合には、オンライン型のファクタリング制度をおすすめします。
オンライン型のファクタリング制度は、オンライン上で契約を締結するため、対面取引が一切不要です。
手続きの流れが簡単なだけではなく、負担も軽くなるため、ファクタリング制度の本来の利便性を損ないません。
オンラインファクタリングで書類提出をさらに軽減
また、オンライン型のファクタリング制度は、一般的なファクタリング制度に比べて必要書類が少ないというメリットもあります。
例えば、No.1のオンラインファクタリングの必要書類は以下の2点のみです。
- 請求書
- 通帳のコピー
通常のファクタリング制度では必要書類が4点であるのに対し、No.1のオンライン型のファクタリング制度は2点のみにてお申し込みいただけます。
最短即日に資金調達、現金化可能
ファクタリング制度を活用している会社の多くは、「資金調達スピード」を大きなメリットとして挙げます。
資金調達スピードの目安
ファクタリング制度は手続きが簡単であり、審査もスピーディです。
ファクタリング制度は融資ではないので、関連法規に定められている審査がありません。売掛金の請求書が確かなものならば、速やかに買い取り、現金化できます。
ファクタリング制度の資金調達スピードは、方式によって異なります。
目安は以下の通りです。
- 2社間ファクタリング:最短即日
- 3社間ファクタリング: 最短1週間程度
- オンラインファクタリング:最短数時間
この目安からわかるように、ファクタリング制度は最短即日現金化も可能で、その日の午前中に申請すれば、午後には振り込まれることも可能です。
特に、2社間ファクタリングを提供している業者では、最短即日対応を基本としています。
業者側も、2社間ファクタリングを利用する会社が資金調達スピードを重視していることを知っています。
だからこそ、申し込みや書類提出の負担軽減、手続きの効率化、簡易審査などに力を入れ、即日対応を心掛けているのです。
イレギュラーなケース(複数の申し込みが重なる、買取希望額が高額など)を除けば、必要書類の事前準備、午前中の申し込みなどによって、当日中に資金調達できるでしょう。
融資とファクタリング制度のスピードを比較
他の資金調達方法と比較すると、ファクタリング制度の資金調達スピードは圧倒的に優れています。
融資で資金調達する場合、銀行融資は数週間~1ヶ月程度、公的融資は1ヶ月程度(制度融資は1ヶ月以上)、ビジネスローンは数営業日~1週間程度を要します。
融資ならば、資金調達スピードに優れているのはビジネスローンであり、ノンバンクのビジネスローンでは即日融資を謳っているものも多いです。
このため、資金調達を急いでいる際、「銀行融資では間に合わないからビジネスローンで」と考える人もいることでしょう。
しかし、融資は制度的にスピード対応が難しいため、ビジネスローンでも翌営業日以降の融資実行となるケースが多々あります。
その点、ファクタリングは制度的に資金調達スピードに優れています。
2社間ファクタリングならば最短即日が基本、オンラインファクタリングに至っては最短数時間での資金調達も可能です。
ちなみに、No.1のオンラインファクタリングは最短30分入金の実績が多数ございます。
資金調達スピードは「ファクタリング制度≫ビジネスローン」
以下のように比較すると、ビジネスローンとファクタリング制度の優劣は明らかです。
- ビジネスローン…制度的にスピード対応が難しい。しかし、融資先の経営状況が比較的良好(銀行融資の審査には落ちるが、ビジネスローンならば十分に融資できるレベル)であれば、最短即日で融資できる可能性もある。
- ファクタリング制度…制度的にスピード対応に適している。利用会社の経営状況が悪い場合でも、売掛金・売掛先の内容に問題がなければ、基本的には最短即日(あるいは数時間)で入金可能。
何らかの理由によって資金調達を急いでいるならば、ビジネスローンよりもファクタリング制度を利用しましょう。
必要資金を柔軟に調達できる
ファクタリング制度は、幅広い資金調達に対応しています。
少額の資金調達から高額の資金調達まで、自社の状況や資金使途に合わせて柔軟に調達できるのです。
これも、ファクタリング制度の大きなメリットといえます。
業者によって対応額が異なる
ファクタリング制度によって調達できる金額は、ファクタリング会社によって異なります。
少額の資金調達に強いファクタリング会社では、数万円~数十万円の買い取りから受け付けており、その場合には高額の売掛金には対応できないことも多いです。
また、大手ファクタリング業者では、申込金額の下限を100万円以上に設定し、上限額は「数億円~上限なし」とするケースもよくみられます。
ただし、現在のファクタリング市場は、少額や高額に特化している業者はあまり多くありません。
ファクタリング会社の大多数は、独立系(銀行やノンバンクの系列に属さない)ファクタリング会社です。
したがって、ファクタリング制度の調達可能額の中央値は「数十万円~数千万円」と考えるとよいでしょう。
調達可能額の例
一例として、No.1のファクタリング制度は、メニュー別に以下のように設定しています。
- 法人向けファクタリング…50万円~5000万円
- 診療報酬ファクタリング…50万円~5000万円
- 介護報酬ファクタリング…50万円~5000万円
- 建設業特化型ファクタリング…50万円~5000万円
- 個人事業主向けファクタリング…10万円~5000万円
- 法人向けオンラインファクタリング…300万円~上限なし
なお、これはあくまでも基本設定です。
No.1では、5000万円以上の買取りにも対応可能です。
少額の不足資金をスピーディに調達する、設備投資やM&Aのためにまとまった資金を調達するなど、ファクタリング制度は様々な用途にご利用いただけます。
個人事業主とファクタリング制度
もともと、ファクタリング制度は法人向けの制度です。
ファクタリング会社の中には、法人専用(個人事業主非対応)の業者も未だに多いです。
しかし近年、個人事業主向けのファクタリング制度も普及してきました。
この流れは、優良ファクタリング会社の一部と、新興のファクタリング会社の両方でみられます。
No.1をはじめ、一部の優良ファクタリング会社では、個人事業主向けのファクタリング制度を新たに取り扱うケースが増えています。
また、新規開業のファクタリング会社においては、個人事業主特化型のファクタリング制度も多いです。
個人事業主向けのファクタリング制度は、申込額を「1万円~」「10万円~」などに設定しているため、個人事業主の資金調達に役立ちます。
今後、のファクタリング制度は法人・個人事業主を問わず普及していくと考えられます。
取引先にバレない(2社間ファクタリングの場合)
債権者とファクタリング会社で行う「2社間ファクタリング」であれば、取引先(債務者)にバレずに資金調達できます。
債権売却後、売掛金回収日が到来したら、債務者から入金された売掛金を債権者がファクタリング会社に振り込んで終了です。
取引先(債務者)に知られる「3社間ファクタリング」もあります。3社間ファクタリングは取引先も了解の上で進めるので手数料が安くなりますが、バレることで債務者から「この会社資金繰りが悪いのか?」と疑念を持たれてしまいます。
2社間ファクタリングならば手数料は高めですが、隠密に資金調達が可能です。
信用情報とは無関係
ファクタリング制度は、信用情報に関係なく利用できます。
このため、会社の信用を傷つけることなく資金を調達でき、融資環境の維持や融資正常化に効果的です。
ファクタリング制度と信用情報
過去に返済事故などを起こして信用情報に問題があっても、ファクタリング制度の場合、そもそも信用情報照会がないので問題なく制度利用できます。
既に返済トラブルを起こしている場合や、リスケジュール中の会社でも利用できるので、融資が難しい中で恒常的にファクタリング制度を利用するかもしれません。
その場合も「ファクタリング利用歴」が信用情報をはじめ、何かに掲載されることはありません。あくまでそこにある売掛債権の売却なのです。
ビジネスローンは信用悪化につながる
ビジネスローンとファクタリング制度を比較する上でも、この点は重要です。
ビジネスローンは、銀行融資の際に大きなマイナスとなります。
ビジネスローンは金利が高く、資金繰り負担が大きいため、銀行は問題視するのです。
そもそも、ビジネスローンは銀行融資を受けられない会社を対象としています。
このため、「ビジネスローンで借りている」という事実は「銀行融資を受けられなかった」ことを意味し、延いては「何らかの問題により銀行が融資を断った」ことを示唆します。
つまり、「ビジネスローンで借りている」というだけで、銀行が積極的に融資すべき理由がなくなってしまうのです。
実際、借入先一覧表にノンバンクが記載されていることによって、融資を断られるケースが少なくありません。
個人的な利用もNG
信用悪化を避けるために、消費者金融から個人的に借入れ、事業資金に充てる経営者もいます。
しかし、この方法は必ずしも安全ではありません。
消費者金融などで借入れた場合、申し込み歴や利用状況が信用情報機関に全て記録されます。
金融機関やノンバンクのほとんどは信用情報機関に加盟しているため、いつでも信用情報を照会できます。
経営者が個人的に借りたとしても、信用情報からその事実を把握し、お金の流れを追っていけば、すぐにバレてしまうのです。
ファクタリング制度を優先すべき
融資環境を維持するためには、ノンバンクからの借り入れは極力避けるべきです。
リスケ中などの理由により銀行融資を受けられない会社も、まずはファクタリング制度で資金調達、足りない部分をビジネスローンで補完するのがよいでしょう。
これにより、ビジネスローンからの借り入れを最低限に抑えることができ、早期の融資正常化につながります。
真正なノンリコース型では売掛先の信用リスクが移転する
一般的な買取ファクタリングでは、売掛先の信用リスクをファクタリング会社が負担するノンリコース型が広く用いられています。ただし、契約内容と取引実態の確認が重要です。
償還請求権とファクタリング制度
償還請求権は、譲渡した売掛金が回収不能になった場合、譲受人が譲渡人に買戻しを請求する権利のことです。
償還請求権の有無によって、回収不能時の対応は以下のように異なります。
- 償還請求権あり(ウィズリコース)…譲受人は、譲渡人に対して債権の買戻しを請求できる
- 償還請求権なし(ノンリコース)…譲受人は、譲渡人に対して債権の買戻しを請求できない
真正なノンリコース型のファクタリングでは、売掛先の信用リスクがファクタリング会社へ移転します。
したがって、真正なノンリコース型で、利用会社による契約違反や表明保証違反等の別の問題がない場合、売掛先が単に倒産・支払不能となったことだけを理由として利用会社へ当然に買戻しを求める契約ではありません。
もっとも、金融庁は「ノンリコース」という文言だけで判断するのではなく、実際に不払いリスクがファクタリング会社へ移転しているかなど、経済的側面・実態から判断するとしています。
回収不能の影響
真正なノンリコース型で信用リスクが移転する契約であれば、売掛先の貸倒れリスクを管理する手段の一つになり得ます。
本来、売掛先の経営悪化や倒産によって売掛金が回収不能になった場合、利用会社が売掛先に対して催促や法的手続きを行います。
この時、他の債権者と競争になることも多く、回収実務の負担は大きいものです。
回収実務に励んだからといって、売掛金を満額回収できるとは限りません。
むしろ、額面金額の一部しか回収できない、ほとんど回収できないといったケースも多々あります。
不良債権の回収は非効率で不毛な業務なのです。
貸倒損失の影響はさらに深刻です。
入ってくるお金が入ってこなくなるため、資金繰りの悪化は避けられません。
これにより資金ショートを引き起こし、連鎖倒産に至る危険もあります。
回収不能リスク、貸し倒れリスクを減らす
「償還請求権なし」ということは、「回収不能リスクをファクタリング会社に移転できる」ということです。
売掛金回収日まで倒産しそうな会社や、今後の経営が危ない会社と取引している場合、期日前にファクタリングによって売掛債権を現金化することで、回収不能リスク、貸し倒れリスクを減らします。
もちろん、回収不能リスクが不明な売掛金にもファクタリング制度が効果的です。
例えば、新規事業に取り組む場合や、既存事業で販路を拡大する場合、売掛先の多くが新規取引となります。
信用取引先は、取引の積み重ねによる信用がなく、回収不能リスクも不明です。
いきなり大きな取引をするのはリスクが高いため、与信限度額を少額に設定し、その後の取引に応じて漸次与信枠を拡大していきます。
この場合、少額とはいえ回収不能リスクが高いこと、取引拡大に時間がかかることが問題です。
新規事業展開や新規取引の問題も、ファクタリング制度で解決できます。
手数料分手取りは減りますが、回収不能になり不良債権化するよりもはるかにマシです。
売掛債権の回収コストを減らせる
ファクタリング制度で回収不能リスクを軽減すれば、回収コストの削減につながります。
回収不能リスクを避けるためには与信管理が欠かせません。
しかし、与信管理にはたくさんのコストがかかります。
与信管理専門の人材を確保するほか、営業部と経理部の連携を強化するための社内制度の構築や、売掛先の不安情報を素早くキャッチするための信用調査など、様々な取り組みが必要となります。
人材不足が社会問題化しており、アフターコロナの対応で忙しい中小企業にとって、与信管理の負担は極めて大きいです。
実際、中小企業の多くは与信管理が不十分であり、回収不能リスクと隣り合わせの状況です。
契約方式によっては債権管理・回収の負担を軽減できる場合があります。ただし、2社間方式で利用会社が集金事務を行う契約などもあるため、自社での管理が必ず不要になるわけではありません。
特に資金調達に困っていなくても、ファクタリング制度を利用することで、回収サイトが異様に長いクライアントや、独特で面倒な回収方法を指定するクライアントからの売掛金回収が楽になります。
ポイントは、回収サイトが長い、回収方法が特殊、額面金額が大きい、取引が短く信用が不明など、負担が大きい売掛金と積極的にファクタリングすることです。
ファクタリング会社から現金を受け取れば、その後の売掛金回収はファクタリング会社がやってくれます。
結果的に債権管理が楽になることがあります。
実務面でも、コスト面でも、与信管理の負担を軽減できるのです。
担保・保証人なしで利用可能
銀行や消費者金融からの融資と異なり、ファクタリング制度の際には担保や保証人が要りません。
融資の中には無担保無保証人のものもありますが、審査が厳しく、利率も高めです。ファクタリングは制度的に無担保、無保証人なので、誰かに保証人を頼むなど心理的ストレスから解放されます。
なぜファクタリング制度が無担保・無保証かといえば、ファクタリング制度は法的に債権譲渡であるためです。
これは、ファクタリング制度と融資の契約の違いを考えるとよくわかります。
融資によって資金調達する場合、銀行や貸金業者と締結するのは金銭消費貸借契約です。
金銭消費貸借契約では、金利や返済方法、返済期間など、諸々の借入条件を取り決めます。
これは、返済義務の履行について契約を交わすことにほかなりません。
担保・保証は、返済義務を果たせなくなった場合の保全を目的としています。
つまり、融資は返済義務があるからこそ、担保・保証が重視されるのです。
これに対し、ファクタリング制度の契約は、2社間・3社間・オンラインを問わず債権譲渡契約が軸となります。
債権譲渡契約は、ファクタリングする売掛金の特定、手数料、回収などについて定める契約です。
ファクタリング制度は借入れではないため返済義務がなく、借入条件を定める必要もありません。
当然、ファクタリング制度では「担保・保証によって保全を図る」という考え方自体が成り立たないのです。
だからこそ、ファクタリング制度は例外なく無担保・無保証で利用できます。
担保・保証の不足によって資金調達できない会社は、ファクタリング制度での調達がおすすめです。
また、担保・保証に余力がある会社も、ファクタリング制度で資金を調達すれば担保・保証を温存できるため、いざというときの備えになります。
「オフバランス化」やキャッシュフローの増加
ファクタリング制度は、オフバランス化に役立ちます。
オフバランス化とは?
簡単にいえば、オフバランス化とは財務諸表に記載される資産を減らし、資産効率を改善する取り組みです。
例えば、会社が所有する資産が「資産A(1000万円)」、「資産B(500万円)」、「現金(500万円)」の場合、財務諸表には3つの資産が計上されている状態です。
資産Aと資産Bを資産価値相応に売却すれば、財務諸表に計上される資産は現金2000万円だけとなります。
さらに、資産A・資産Bが遊休資産であれば、売却によって資産効率は大幅に高まります。
遊休資産とは、資産価値相応の収益を生み出さない資産のことです。
売却によって得た1500万円の現金は、資産価値1500万円の遊休資産よりもはるかに価値があります。
現金は、事業に投入することで収益につながるからです。
これが、オフバランス化で資産効率が高まる仕組みです。
オフバランス化で銀行評価が高まる
また、オフバランス化によって銀行評価の改善も期待できます。
オフバランス化に取り組まない会社は、財務諸表に多くの資産が計上されています。
その中には、事業に必要な資産もありますが、必要ない資産も少なくありません。
必要ない資産は資産効率の低下につながり、「所有するリスク」もはらんでいます。
例えば、必要ない不動産を所有している場合、不動産の管理や税金にコストがかかります。
また、不動産の建物部分は経年とともに劣化するため、資産価値の低下は避けられません。
不動産に限らず、すべての資産には多かれ少なかれ「所有するリスク」があります。
事業に必要な資産であれば、ある程度は所有するリスクを受け入れるべきですが、必要ない資産を所有するリスクは避けた方が賢明です。
オフバランス化を推進し、資産効率を高めるとともに所有するリスクを軽減すれば、銀行はその取り組みを必ず評価します。
ファクタリング制度もオフバランス化につながる
オフバランス化につながるのは、遊休資産の処分だけではありません。
資産の計上を減らし、「資産効率の改善」や「所有するリスクの軽減」などの成果が得られるならば、全てオフバランス化とです。
したがって、ファクタリング制度で売掛金を売却することも、オフバランス化につながります。
売掛金は、「支払期日に代金を受け取る権利」であり、同時に「支払期日まで代金の受け取りを待つ義務」でもあります。
支払期日を迎えるまでは「売掛金」として計上され、資金繰りに活用することはできません。
しかし、売掛金をファクタリング制度で早期資金化すれば、「資金繰りに活用できない売掛金」が、すぐに「資金繰りに活用できる現金」へと変わります。
ファクタリング制度を利用することで「売掛金」が「現金」に変わります。現金はキャッシュフローであり、流動資産が増え、融資の際にも有利になります。
例えば、財務諸表に「額面金額100万円の売掛金」「100万円の現金」の2つが計上されているとしましょう。
資産のうち、実際に経営に活用できるのは現金100万円だけです。
このとき、ファクタリング制度(手数料率10%)で売掛金を早期資金化すれば、計上される資産は「現金190万円(売掛金の買取代金90万円+現金100万円)」となります。
これは、まぎれもなく資産効率の改善であり、オフバランス化です。
現金勘定を増やすことで、自社の評価を上げられます。
ファクタリング制度のデメリット
一方で、ファクタリング制度が持つデメリットも知っておきましょう。
手数料が資金繰りの負担になる場合がある
ファクタリングでは、売掛債権の額面から手数料等を差し引いた金額が買取代金となるため、利用条件によっては資金繰りへの負担が大きくなる場合があります。
一般に3社間方式より2社間方式の方が手数料が高くなる傾向がありますが、「2社間は10~30%」「3社間は1~9%」などの数値が法律で定められているわけではありません。
実際の手数料は、売掛先の信用力、債権額、支払期日、契約方式、必要な手続きなどによって異なります。
年利換算だけで適法・違法は判断できない
ファクタリングの手数料を便宜的に年率換算すると、融資の金利より大きな数字になることがあります。
しかし、真正な債権売買の手数料と融資の利息は法的性質が異なるため、単純な年率換算だけで利息制限法違反かどうかを判断することはできません。
一方で、金融庁は、債権額に比べて買取代金が著しく低額なケースや、実態として売主が不払いリスクを負担しているケースなどについて注意を促しています。
取引が実質的に貸付けと判断されれば、貸金業法、利息制限法、出資法等の規制が問題となります。
そのため、契約前には手数料率だけでなく、最終的な手取り額、諸費用、買戻義務・保証に相当する義務の有無まで確認しましょう。
ファクタリングを装った違法な貸付けに注意
ファクタリングを装った違法な貸付けや、著しく不合理な条件を提示する悪質業者には注意が必要です。
大抵の金融サービスは法規制の対象です。
これは、金融サービスの健全性を高め、利用者を法的に保護するためです。
銀行は銀行法、ノンバンク(銀行以外の貸金業者)は貸金業法・利息制限法・出資法などによって規制されています。
特に厳しいのは、ノンバンクに対する規制です。
貸金業法・利息制限法・出資法は「貸金三法」とも呼ばれ、ノンバンクの活動を厳しく制限しています。
まず、貸金業法の規制により、貸金業を営むためには金融庁への登録が義務付けられています。
登録要件は非常に厳しく、簡単に登録できるものではありません。
かといって、未登録で営業すれば「無登録営業」の罪に問われます。
所謂「ヤミ金」というのは、「無登録の(闇営業の)貸金業者」のことです。
また、ヤミ金の常とう手段である「超高金利」も、利息制限法と出資法によって規制対象となります。
このように、違法業者を抑制するために様々な制度・規制を設けています。
真正な債権売買としてのファクタリングには、貸金業のような一律の業登録制度はありませんが、民法その他の法令が適用されないという意味ではありません。
法規制が緩いということは参入障壁も低いので、反社会的勢力や闇金融など消費者金融も許可されないグループが獲物を狙っている可能性があります。
また、取引実態が貸付けであれば貸金業法等が適用され、無登録で貸金業を営む行為は違法となります。
したがって、ファクタリング制度を活用するためには、悪質業者を避けることが前提となります。
悪質業者の見極めについては、以下の記事を参照してください。
【違法?】ファクタリング業に免許は必要ない?悪質業者の見分け方を徹底解説!
債務者にバレるリスク
2社間ファクタリングでは売掛先への事前通知・承諾を行わずに契約できる場合がありますが、売掛先に知られないことが保証されるわけではありません。3社間方式では売掛先が手続きに関与するため、債権譲渡の事実を売掛先が認識します。
3社間ファクタリングでは、売掛先への通知・承諾などを含め、売掛先が関与するスキームが採られます。
お互いに信頼関係があればいいのですが、日が浅い関係だと、クライアントから不審がられて切られてしまうかもしれません。
貸し倒れリスク回避ができない可能性
ファクタリングのメリットで回収不能リスク、貸し倒れリスクを回避できると書きましたが、これは当然ながらファクタリング審査に通ることが前提です。
ファクタリングの種類、ファクタリング会社によっては、請求書だけで判断せず、売掛先の信用情報調査を独自に入れることがあります。
そこで売掛先の経営状態に問題があれば、ファクタリングを拒否されるかもしれません。
ファクタリングを拒否された場合、売掛金を譲渡することはできず、「償還請求権なしで売掛金を譲渡→貸倒れリスク回避」というメリットを得ることもできません。
3社間ファクタリングの場合時間がかかることがある
基本的に融資よりも迅速に資金調達できるファクタリングですが、3社間ファクタリングの場合、制度的に債務者側の承諾も必要になるので、予想よりも時間がかかるかもしれません。
少なくとも、3社間ファクタリングで「即日現金化」は難しいと考えてください。
おすすめファクタリング会社15選比較表
以下の比較表では、即時性に優れた2社間から、手数料が安くて安定性の高い3社間まで、多様なニーズに対応できる優良なファクタリング会社15社を厳選してご紹介します。
| ファクタリング | 即日入金 | 買取手数料 | 利用可能額 | 手続き方法 |
|---|---|---|---|---|
| 株式会社No.1 | 最短30分 | 0.5%~ | 50万円~3億円 | オンライン・対面 |
| PMG | 最短即日 | 2%~11.5% | 下限なし~2億円 | 対面 |
| ベストファクター | 最短即日 | 2%~ | 30万円~1億円 | 対面 |
| ビートレーディング | 最短2時間 | 2%~12% | 制限なし | 対面 |
| ジャパンマネジメント | 最短即日 | 非公開 | 上限なし | オンライン・電話 |
| ペイトナーファクタリング | 最短60分 | 10% | 1万円~ | オンライン |
| QuQuMo | 最短2時間 | 1%~ | 上限なし | オンライン |
| PayToday | 最短30分 | 1%~9.5% | 10万円~上限なし | オンライン |
| トップ・マネジメント | 最短60分 | 0.5%~12.5% | 30万円~3億円 | オンライン・電話 |
| うりかけ堂 | 最短即日 | 2%~ | 30万円~5000万円 | オンライン |
| OLTA | 最短即日 | 2%~9% | 制限なし | オンライン |
| JBL | 最短即日 | 2%~ | ~1億円 | オンライン・電話 |
| えんナビ | 最短即日 | 非公開 | 50万円~5,000万円 | オンライン 対面 |
| ラボル | 最短30分 | 一律10% | 1万円~ | オンライン |
| ファストファクタリング | 最短2時間 | 2%~ | 〜1億円 | 電話 メール |
株式会社No.1|オンラインファクタリングにより即日入金を実現!
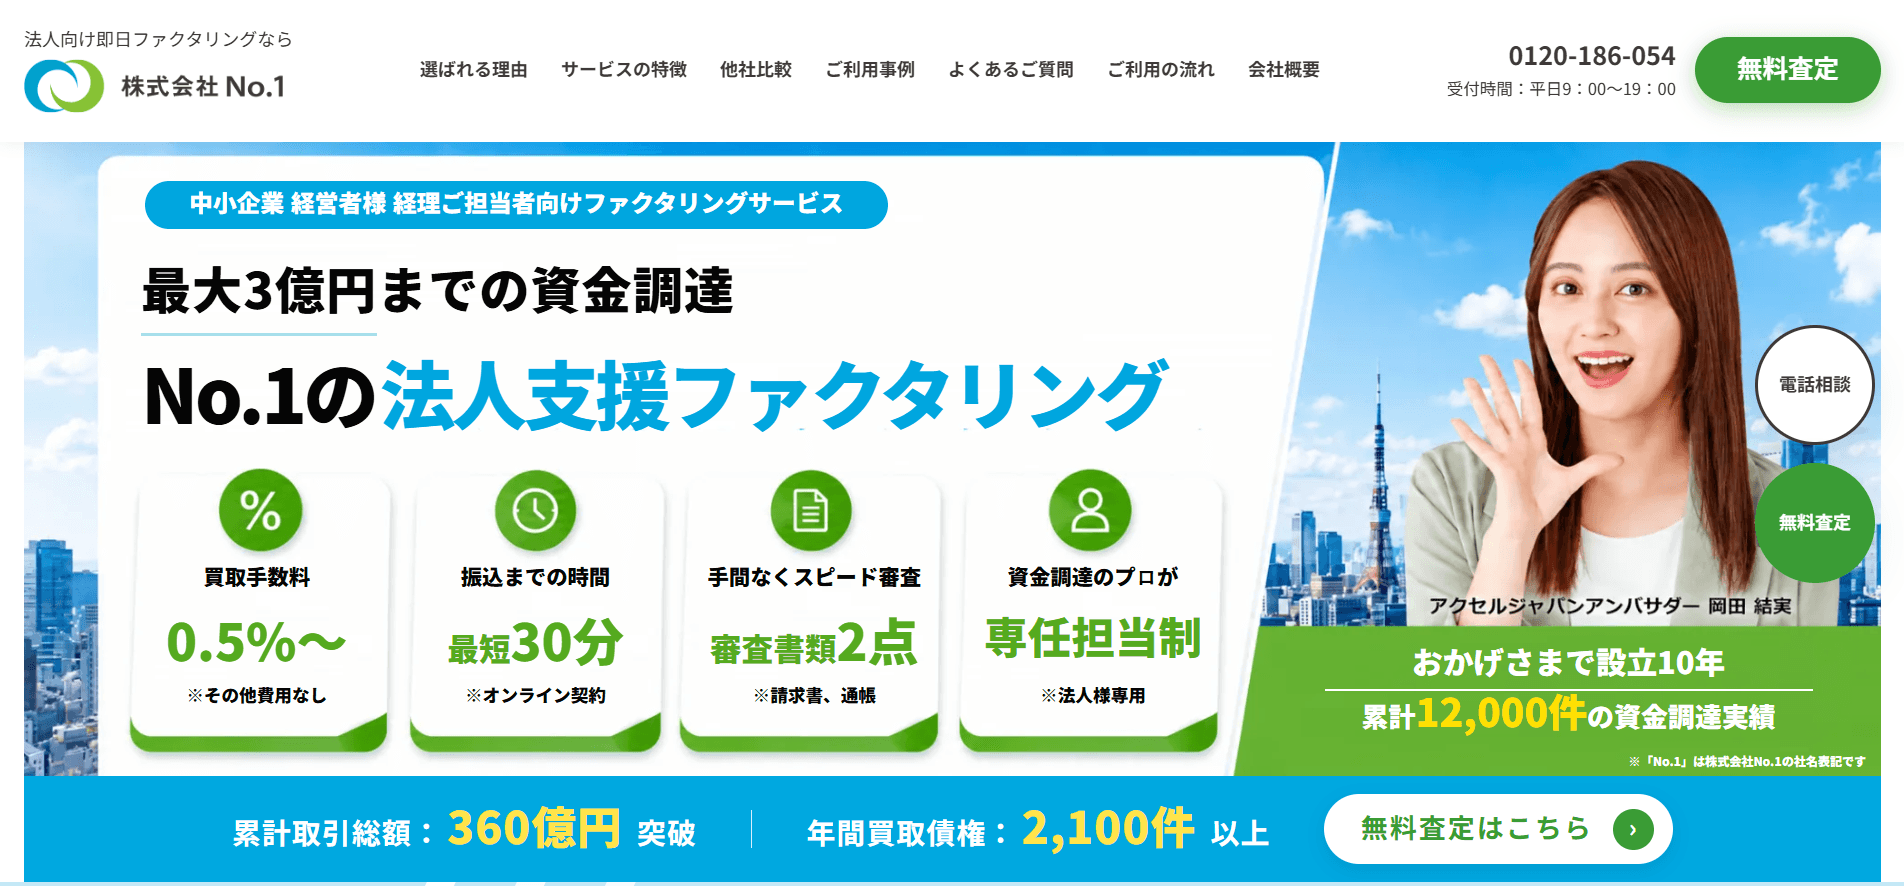
No.1は、2016年設立のファクタリング業者。
本社を東京に、名古屋市と福岡市に支社を構えているファクタリング会社です。
そんなNo.1の特徴は、ファクタリングのメニューの豊富さや完全オンライン完結のファクタリングサービス、資金繰り専門のコンサルティング支援の3つ。
No.1は一般的なファクタリングのほか、建設業界特化型のファクタリングや、個人事業主・フリーランス向けのファクタリングも強みとしています。
即日入金を希望される場合は、対面取引が一切不要のオンラインファクタリングも可能。
No. 1のオンラインファクタリングは、2社間ファクタリングでありながら手数料を0.5%〜に抑えており、業界随一の安さを誇ります。
その他、資金繰り専門のコンサルティング業務も提供しています。
資金繰り専門のコンサルタントの支援により、経営リスクの調査・分析や資金繰り改善など、ファクタリングを通じてトータルサポートが可能。資金繰りに悩んでいて、即日利用したい方はぜひNo. 1にご相談ください。
| 対象 | 法人 個人事業主 フリーランス |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング 3社間ファクタリング |
| 調達可能金額 | 50万円~3億円 |
| 入金スピード | 最短30分 |
| 買取手数料 | 0.5%〜 |
| 手続き方法 | オンライン 対面 |
| 必要書類 | 請求書 通帳コピー |
| 対応可能エリア | 全国 |
| 会社名 | 株式会社No.1 |
|---|---|
| 代表者名 | 浜野 邦彦 |
| 住所 | ・東京本社 〒170-0013 東京都豊島区東池袋1-18-1 Hareza Tower 20F ・名古屋支社 〒453-0014 愛知県名古屋市中村区則武2-3-2 サン・オフィス名古屋3F ・福岡支社 〒812-0011 福岡県福岡市博多区博多駅前1-15-20 NMF博多駅前ビル2F |
| 電話番号 | 0120-700-339 |
| FAX番号 | 03-5956-3671 |
| 設立年月日 | 平成28年1月7日 |
| 受付時間 | 平日 9:00〜19:00(土日祝休) |
PMG(ピーエムジー)|資金調達額が大きい特徴を持つファクタリングサービスを提供
ピーエムジーは、東京本社のほか、全国に9つの営業所を構えるファクタリング業者。
ピーエムジーの営業所の数は、中小ファクタリング業者の中でもトップクラスであり、業容の大きさに特徴があります。
また、ファクタリングの買取原資を提携ファンドから調達しているため、調達可能額が大きいことも魅力の一つ。
ピーエムジーはノウハウや審査力の高さに強みがあり、社内には独立した審査部を設けているとのこと。
買取率は審査次第で変動するとしつつも、92~98%を誇ります。
この買取率は、業界随一の高さといってよいでしょう。
ただし、このように高い買取率を実現するには、審査に手間をかけてリスクを正確に把握し、適切なリスクヘッジが欠かせません。
したがって、最短即日で買取可能としつつも平均では3日程度を要します。
対面取引も必要であり、オンラインファクタリングのようなスピード感が期待できないため、即日ファクタリングを求める人には不向きかもしれません。
| 対象 | 法人 個人事業主 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング 3社間ファクタリング |
| 調達可能金額 | 下限なし~2億円 |
| 入金スピード | 最短即日 |
| 買取手数料 | 2%~11.5% |
| 手続き方法 | 対面 |
| 必要書類 | 通帳コピー 決算書 請求書 発注書 納品書 |
| 対応可能エリア | 全国 |
| 会社名 | ピーエムジー株式会社 |
|---|---|
| 代表者名 | 佐藤 貢 |
| 住所 | 〒163-0825 東京都新宿区西新宿2丁目4番1号 新宿NSビル25階 |
| 電話番号 | 03-3347-3333 |
| FAX番号 | 03-3347-3334 |
| 設立年月日 | 平成27年6月 |
| 受付時間 | 8:30~18:00(土日祝休み) |
ベストファクター|脅威の平均買取率を誇るファクタリングサービスを提供
ベストファクターは、株式会社アレシアが手掛けるファクタリングサービス。
東京に本社を、大阪に支社を構えています。
ベストファクターの特徴は、平均買取率の高さ。
2021年8月実績の平均買取率は92.2%です。
90%前後の買取率はそれほど珍しいものではありませんが、92%を上回る買取率はかなり高い水準でしょう。
ただし、即日振込実行率は77.8%にとどまります。
ほとんどのファクタリング業者は即日振込実行率を公開していないため比較が困難ですが、単純計算で4社のうち約1社は翌日以降の対応でしょう。
主な理由に、対面取引が必須であること、契約時の必要書類が多いことが考えられます。
また、ベストファクターはオンラインファクタリングを提供しておらず、契約時には面談しなければなりません。
また、登記簿謄本・印鑑証明書・納税証明書など、取得に手間のかかる資料を求められることがほとんど。
即日での入金は難しい可能性がありますが、他社と比較して、条件が良ければ利用を検討してみてください。
| 対象 | 法人 個人事業主 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング 3社間ファクタリング |
| 調達可能金額 | 30万円~1億円 |
| 入金スピード | 最短即日 |
| 買取手数料 | 2%~ |
| 手続き方法 | 対面 |
| 必要書類 | 身分証明書 通帳コピー 請求書 納税証明書 印鑑証明書 登記簿謄本 |
| 対応可能エリア | 全国 |
| 会社名 | 株式会社アレシア |
|---|---|
| 代表者名 | 班目 祐樹 |
| 住所 | 〒163-1524 東京都新宿区西新宿1-6-1新宿エルタワー24階 |
| 電話番号 | 0120-765-021 |
| FAX番号 | 非公開 |
| 設立年月日 | 非公開 |
| 受付時間 | 平日10:00~19:00 |
ビートレーディング|業歴の長い優良ファクタリングサービス
ビートレーディングは、2012年設立のファクタリング業者。
東京・仙台・大阪・福岡の主要4都市に拠点を構えて10年目の会社です。
ビートレーディングの特徴は、ファクタリング業界でも特に業歴が長いこと。
2012年からファクタリングサービスを手掛けており、累計ファクタリング件数は26,000件に上ります。
この業歴によって蓄積されたデータやノウハウは、信頼に値するといえるでしょう。
ただし上記4社とは異なり、オンラインファクタリングには対応していません。
申し込みと書類提出はWEBで行えますが、ファクタリング契約では対面で行います。
しかしビートレーディングから依頼企業への訪問を行っており、ビートレーディングの営業所に出向く必要はありません。
ただ、対面取引には時間がかかるため、遠方の会社は即日ファクタリングが難しいかもしれません。
| 対象 | 法人 個人事業主 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング 3社間ファクタリング |
| 調達可能金額 | 制限なし |
| 入金スピード | 最短12時間 |
| 買取手数料 | 2%~12% |
| 手続き方法 | 対面 |
| 必要書類 | 会社指定の審査依頼書 通帳コピー 請求書・発注書・納品書 登記簿謄本 印鑑証明書 |
| 対応可能エリア | 全国 |
| 会社名 | 株式会社ビートレーディング |
|---|---|
| 代表者名 | 佐々木 英世 |
| 住所 | 東京本社 〒105-0012 東京都港区芝大門一丁目2-18 野依ビル 3階・4階 名古屋支店 〒460-0008 愛知県名古屋市中区栄二丁目4-1 広小路栄ビルディング5階 仙台支店 〒980-0014 宮城県仙台市青葉区本町一丁目12-7 三共仙台ビル3階 大阪支店 〒530-0027 大阪府大阪市北区堂山町1-5 三共梅田ビル9階 福岡支店 〒812-0013 福岡県福岡市博多区博多駅東一丁目1-33 はかた近代ビル8階 |
| 電話番号 | 0120-307-032 |
| FAX番号 | 03-3431-5630 |
| 設立年月日 | 平成24年4月 |
| 受付時間 | 平日 9:30〜18:30 |
ジャパンマネジメント|リピート率95%超えのファクタリングサービスを提供
ジャパンマネジメントジャパンマネジメントは株式会社ラインオフィスサービスが運営しているファクタリングサービス。
ジャパンマネジメントの特徴は、手数料が3.0%〜と業界内で安いこと。
さらに、リピート率が95%であることです。
リピート率が高いということは、つまりジャパンマネジメントのファクタリングサービスが良いことを表しています。
また、出張も行っていますが出張費が無料となるのは福岡県内のみですので、福岡県以外の方は注意してください。
| 対象 | 法人 個人 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング 3社間ファクタリング |
| 調達可能金額 | 50万円~5000万円 |
| 入金スピード | 最短即日 |
| 買取手数料 | 非公開 |
| 手続き方法 | 対面 オンライン |
| 必要書類 | 決算書のコピー(2期分) 試算表 直近6か月分の取引 通帳など入出金がわかる書類 発注書、納品書、請求書など 登記簿謄本 取引基本契約書 納税証明書など |
| 対応可能エリア | 全国 |
| 会社名 | 株式会社ラインオフィスサービス |
|---|---|
| 代表者名 | 宮坂弘志 |
| 住所 | 【福岡オフィス】 〒810-0042 福岡市中央区赤坂1丁目14-22センチュリー赤坂門ビル8F 【東京オフィス】 〒113-0033 東京都文京区本郷3-37-8 本郷春木町ビル |
| 電話番号 | 0120-258-076 |
| FAX番号 | 050-3730-1032 |
| 設立年月日 | 2016年6月 |
| 受付時間 | 平日9:00~19:00 |
ペイトナーファクタリング
ペイトナーファクタリングは、ペイトナー株式会社が提供するファクタリングサービス。
ペイトナーファクタリングの最大の特徴は、フリーランス向けのオンラインファクタリングに特化していることです。
このことは、ペイトナーファクタリングの運営元であるペイトナー株式会社が「プロフェッショナル&パラレルキャリア・フリーランス協会」に加盟していることからもよく分かります。
例えば、ペイトナーファクタリングに登録すれば、請求書をアップロードするだけでいつでも利用できる、完全オンラインファクタリングである、最低1万円から利用できる、個人間取引の請求書もファクタリングできるといったメリットがあるのです。
法人でも利用可能としていますが、ペイトナーファクタリングのファクタリング上限額は10万円からスタートし、利用実績によって毎月更新される仕組み。このため、法人の即日資金調達には利用しにくいかもしれません。
| 対象 | 法人 個人事業主 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング |
| 調達可能金額 | 1万円~10万円まで |
| 入金スピード | 最短60分 |
| 買取手数料 | 10% |
| 手続き方法 | オンライン |
| 必要書類 | 身分証明書 請求書 |
| 対応可能エリア | 全国 |
| 会社名 | ペイトナー株式会社 |
|---|---|
| 代表者名 | 阪井 優 |
| 住所 | 〒107-6003 東京都港区赤坂1-12-32 アーク森ビル3階 |
| 電話番号 | 非公開 |
| FAX番号 | 非公開 |
| 設立年月日 | 2019年2月 |
| 受付時間 | 平日 10:00~18:00 |
QuQuMo|オンライン特化の即日サービスが特徴
QuQuMoは、株式会社アクティブサポートが手掛けるファクタリングサービス。
QuQuMo最大の特徴は、オンラインに特化していることです。
ファクタリングがオンラインで完結するため、手数料の低さと入金スピードに期待できます。
ファクタリング手数料は1%~、申し込みから入金までは最短2時間での即日資金調達が可能。
ただし他のファクタリング業者と異なり、ファクタリング手数料の上限が明記されていません。
必ずしも他社より安いとは限らないため、利用の際には手数料に注意してください。
このほか、必要書類の少なさも魅力的。
QuQuMoの必要書類は請求書と通帳の2点のみであり、ファクタリングの基本的な資料である決算書の提出も要りません。
即日入金かつ必要書類の準備が面倒な方は、ぜひQuQuMoをご利用ください。
| 対象 | 法人 個人事業主 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング |
| 調達可能金額 | 上限なし |
| 入金スピード | 最短2時間 |
| 買取手数料 | 1%~ |
| 手続き方法 | オンライン |
| 必要書類 | 請求書 通帳 |
| 非対面契約 | 可能 |
| 対応可能エリア | 全国 |
| 会社名 | 株式会社アクティブサポート |
|---|---|
| 代表者名 | 羽田 光成 |
| 住所 | 〒171-0022 東京都豊島区南池袋2-13-10 南池袋山本ビル3階 |
| 電話番号 | 0120-670-680 |
| FAX番号 | 非公開 |
| 設立年月日 | 非公開 |
| 受付時間 | 平日9:00~18:00 |
PayToday|AIによる審査を採用しているファクタリング会社
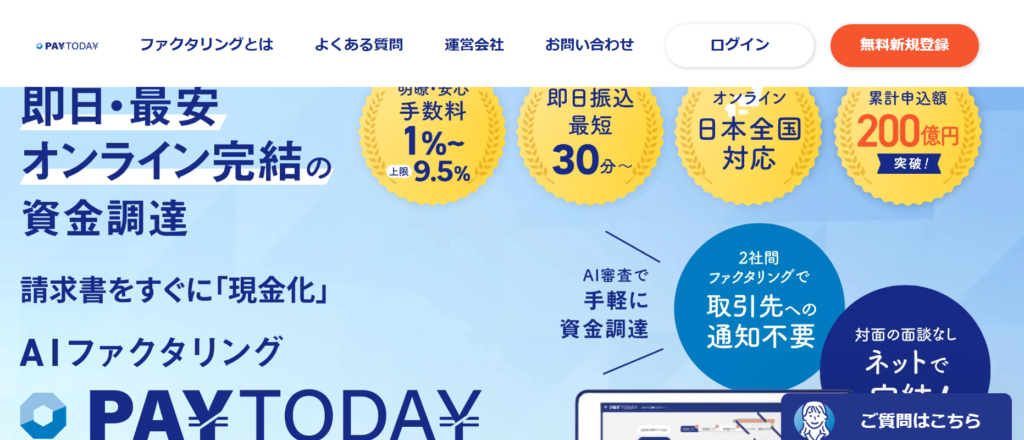
PayTodayは、Dual Life Partners株式会社が運営しているファクタリングサービスです。AIによる審査を採用しているファクタリング会社で、最短30分という最速クラスの入金速度になっています。オンライン完結型の面談なしでファクタリングができます。また、手数料は最低1%と業界内でもかなり安い水準になっているのも特徴です。上限も下限も低く設定してありますので、手数料を抑えてファクタリングをしたい人におすすめです。
| 入金速度 | 最短30分 |
|---|---|
| 審査通過率 | 非公開 |
| 手数料 | 1~9.5% |
| 契約方法 | オンライン完結型 |
| 利用対象者 | 法人 個人事業主 フリーランス |
| 利用可能額 | 10万円〜上限なし |
| 債権譲渡登記 | 不要 |
| 必要書類 | 法人 ・請求書 ・決算書(直近) ・通帳のコピー(直近6カ月分以上) ・代表者の本人確認書類(顔写真付き) 個人事業主 ・請求書 ・確定申告書(直近) ・通帳のコピー(直近6カ月分以上) ・通帳のコピー(直近6カ月分以上) |
| 会社名 | Dual Life Partners株式会社 |
|---|---|
| 代表者名 | 矢野 名都子 |
| 住所 | 〒107-0062 東京都港区南青山2-2-6 ラセーナ南青山7F |
| 電話番号 | 03-6721-0799 |
| FAX番号 | 03-6721-0726 |
| 営業時間 | 平日 10:00〜17:00 |
| 設立日 | 平成28年4月 |
トップ・マネジメント|ZoomやMeetを使ったオンライン面談可能
トップ・マネジメントのファクタリングでは、面談が必須です。営業所がある東京近郊に住んでいない場合は、店舗に赴いて契約する必要はなく、出張対応してもらうこともできます。ただし、ZoomやMeetを使ったオンライン(web)面談もおこなっているため、時間がかかりトップ・マネジメントならオンライン面談も可能です。
トップ・マネジメントは、ファクタリングサービスの種類が豊富。建築会社、運送会社、人材派遣会社、個人事業主など、職種や事業規模ごとに適したファクタリングを提供しています。
また、助成金申請といっしょにファクタリングをおこなう「ゼロファク」、広告業界・IT業界に特化した「ペイブリッジ」、専用口座を新規で開設しておこなう「電ふぁく」など、ほかの会社には無い特殊なファクタリングサービスがあります。
| 入金速度 | 最短60分 |
|---|---|
| 審査通過率 | 非公開 |
| 手数料 | 0.5%~12.5% |
| 契約方法 | オンライン完結型 書面契約 |
| 利用対象者 | 法人 個人事業主 フリーランス |
| 利用可能額 | 30万円~3億円 |
| 債権譲渡登記 | 必要 |
| 必要書類 | 請求書 銀行通帳のコピー 決算書(直近2期分) |
| 会社名 | 株式会社トップ・マネジメント |
|---|---|
| 代表者名 | 大野 兼司 |
| 住所 | 〒101-0044 東京都千代田区鍛冶町1-4-3 竹内ビル2F |
| 電話番号 | 0120-36-2005 |
| FAX番号 | 033526-2006 |
| 営業時間 | 平日 10:00〜19:00 |
| 設立日 | 平成21年4月21日 |
うりかけ堂|個人事業主からの人気あり
うりかけ堂は株式会社hs1が運営しているファクタリングサービス。
うりかけ堂の特徴は手数料が業界最安値の2%〜という点。
そのため、個人事業主からの人気があり、利用者の50%を個人事業主が占めています。
そのため、他のファクタリング会社で断られても、うりかけ堂ならファクタリングが利用できるかもしれません。
また、ファクタリング契約は対面・非対面両方選ぶことが可能。
対面の場合は、無料出張契約に対応しているので、地方の個人事業主の方でもオフィスに訪れる必要はありません。
手数料を安く済ませつつ、対面でファクタリングしたい方は是非利用を検討してみてください。
| 対象 | 法人 個人 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング 3社間ファクタリング |
| 調達可能金額 | 30万円~5000万円 |
| 入金スピード | 最短即日 |
| 買取手数料 | 2%~ |
| 手続き方法 | オンライン |
| 必要書類 | 身分証明書 通帳のコピー 決算書の写し 請求書 基本取引契約書など |
| 対応可能エリア | 全国 |
| 会社名 | 株式会社hs1 |
|---|---|
| 代表者名 | 鈴木 博雅 |
| 住所 | 〒101-0041 東京都千代田区神田須田町2-2-7 トーハン須田町ビル10 |
| 電話番号 | 0120-060-665 |
| FAX番号 | 03-5927-8416 |
| 設立年月日 | 非公開 |
| 受付時間 | 平日9:00~19:30 |
OLTA|個人事業主向けの即日ファクタリングサービスを提供
OLTAは、オンライン型ファクタリングで人気を誇るファクタリング業者。
OLTAは、オンラインファクタリングを手掛けるファクタリング業者の中でも特に高い人気を誇ります。
日本マーケティングリサーチ機構のデータによると、2021年6月期には『中小企業経営者・個人事業主が選ぶオンライン型ファクタリング』でNo.1を獲得。
OLTAでは、法人、個人事業主向けのオンラインファクタリングしています。
ファクタリング手数料は2~9%であり、オンラインファクタリングならではの手数料となっています。
| 対象 | 法人 個人事業主 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング |
| 調達可能金額 | 制限なし |
| 入金スピード | 最短即日 |
| 買取手数料 | 2%~9% |
| 手続き方法 | オンライン |
| 必要書類 | 身分証明書 通帳コピー 決算書 請求書 |
| 対応可能エリア | 全国 |
| 会社名 | OLTA株式会社 |
|---|---|
| 代表者名 | 澤岻 優紀 |
| 住所 | 〒107-6004東京都港区赤坂1-12-32 アーク森ビル 4F |
| 電話番号 | 03-5843-0488 |
| FAX番号 | 非公開 |
| 設立年月日 | 2017年4月14日 |
| 受付時間 | 平日10:00~18:00 |
JBL|法人限定で手数料の安さが魅力的
JBLファクタリングは、法人向けに特化したスピーディで安心なファクタリングサービスです。最短2時間で最大1億円の請求書を現金化でき、資金繰りの不安を素早く解消します。手数料は2%〜14.9%と業界最安水準で、AIによる10秒無料査定を活用すれば、すぐに資金調達の可能性を確認できます。
また、手続きはすべてスマホやPCで完結し、来店不要。さらに、資金調達だけでなく、各種コンサルティングや経営相談も提供しており、事業の成長を幅広くサポートします。スムーズで柔軟な資金調達を求める企業の皆さまに、JBLファクタリングは最適な選択肢です。
| 対象 | 法人 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング 3社間ファクタリング |
| 調達可能金額 | ~1億円 |
| 入金スピード | 最短即日 |
| 買取手数料 | 2%~ |
| 手続き方法 | オンライン 電話 |
| 必要書類 | 本人確認書類 直近の取引入金が確認できる書類 請求書 |
| 対応可能エリア | 全国 |
| 会社名 | 株式会社JBL |
|---|---|
| 代表者名 | 宍戸 基 |
| 住所 | 東京都豊島区南池袋2-33-6佐藤ビルディング7階 |
| 電話番号 | 0120-777-509 |
| FAX番号 | – |
| 設立年月日 | 明記なし |
| 受付時間 | 平日 9:00〜18:00(土日祝休) |
えんナビ
えんナビはファクタリング取り扱い実績4000件以上!24時間365日対応で最短1日で資金調達できるファクタリング会社です。
土日祝日でも対応してくれて、スピード資金調達が可能です。業界内でも最低水準の手数料のため、リピート率が高く、お客様満足度は93%以上です。売掛債権金額が50万円~5000万円まで買取対応、法人様から個人事業主様まで対応してくれます。
2社間、3社間に対応にしており、ノンリコース型の契約を採用していると案内されています。実際のリスク負担や契約条件は契約書で確認してください。
クラウドを利用したオンラインや、郵送等、非対面での契約も可能です。お客様のご希望により出張することも可能。
| 入金速度 | 最短即日 |
|---|---|
| 審査通過率 | 非公開 |
| 手数料 | 非公開 |
| 契約方法 | オンライン完結型 対面契約 書面契約 |
| 利用対象者 | 法人 個人事業主 |
| 利用可能額 | 50万円~5,000万円 |
| 債権譲渡登記 | 非公開 |
| 必要書類 | 請求書 3ヶ月分の銀行通帳 |
| 会社名 | 株式会社インターテック |
|---|---|
| 代表者名 | 伊藤公治 |
| 住所 | 〒103-0023 東京都中央区日本橋本町4-3-4 東海日本橋ビル3階 |
| 電話番号 | 0120-007-567 |
| FAX番号 | 03-5846-8534 |
| 営業時間 | 24時間365日年中無休 |
| 設立日 | 非公開 |
ラボル|業界最速水準の申請から最短60分で送金
銀行振込など現金が必要な支払いをお持ちのカードで決済することで、ラボルが代わりに支払い先へ送金するサービスです。
費用を請求されている方の資金繰りを改善することができ、最短60分で送金が完了します。
必要なものは、請求書とお持ちのカードだけ!手数料も支払い先への送金額の3.0~3.5%(税込)のみで手軽にご利用いただけます!ラボルが選ばれる特徴は、業界最速水準の申請から最短60分で支払い先への送金が可能です。
支払いまで時間がない方や支払いに必要な現金をすぐに用意できない方にオススメです。土日祝日にも送金を行うことが可能です。支払期限が土日祝の場合でも安心してご利用いただくことが可能です。
手数料が3.0~3.5%(税込)のみ! 初期費用やその他にかかる費用は不要
初期費用や一定の金額を下回る金額で利用した際の一律手数料などもなく、手軽にご利用いただくことが可能です。
支払い先への送金金額の下限は1万円から支払い先への送金金額の上限は上限なしです。
| 入金速度 | 最短30分 |
|---|---|
| 審査通過率 | 非公開 |
| 手数料 | 10%固定 |
| 契約方法 | オンライン完結型 |
| 利用対象者 | 法人 個人事業主 フリーランス |
| 利用可能額 | 1万円以上 |
| 債権譲渡登記 | 状況によっては登記なしでもファクタリング可能 |
| 必要書類 | 請求書 成因資料(契約書や担当者とのメールなど) 本人確認書類(運転免許証・パスポートなど) |
| 会社名 | 株式会社ラボル |
|---|---|
| 代表者名 | 吉田 教充 |
| 住所 | 〒150-6221 東京都渋谷区桜丘町1番1号渋谷サクラステージ SHIBUYAタワー21階 |
| 電話番号 | 非公開 |
| FAX番号 | 非公開 |
| 営業時間 | 24時間365日 |
| 設立日 | 2021年12月1日 |
ファストファクタリング|すべての手続きがオンラインで完結
ファストファクタリングは大阪に拠点を構えるファクタリング会社で、業界内でも低水準の手数料(2%から)と最短2時間以内の迅速な資金調達が特徴です。すべての手続きがオンラインで完結するため、全国どこからでも利用可能であり、利便性に優れています。また、債権譲渡登記の留保に対応していると案内されています。なお、登記を留保しても取引先に知られないことが保証されるわけではありません。
ファストファクタリングの審査通過率は95%を超えており、手数料の上限が明確に設定されていることから、追加費用の心配がない安心の資金調達手段となっています。2社間ファクタリングでは、売掛先への事前通知・承諾を行わずに資金化できる場合があります。入金時期や通知・登記の取扱いは審査・契約条件によって異なります。
さらに、2回目以降の利用者向けには、「注文書ファクタリング」や「発注書ファクタリング」といった将来の売掛債権を活用したサービスも提供しており、長期的な資金調達の選択肢も広がります。基本的にはオンライン完結型のサービスですが、必要に応じて対面での手続きにも対応しており、利用者のニーズに柔軟に応える体制が整っています。
| 対象 | 法人 個人 |
|---|---|
| ファクタリングの種類 | 2社間ファクタリング 3社間ファクタリング |
| 調達可能金額 | 〜1億円 |
| 入金スピード | 最短2時間 |
| 買取手数料 | 2%~ |
| 手続き方法 | オンライン 電話 |
| 必要書類 | 請求書、通帳コピー、決算書 |
| 対応可能エリア | 全国 |
| 会社名 | 株式会社ミラージュ |
|---|---|
| 代表者名 | 明記なし |
| 住所 | 大阪府大阪市中央区道修町1-7-10 |
| 電話番号 | 明記なし |
| 受付時間 | 明記なし |
まとめ:ファクタリングの仕組みと契約内容を理解して利用を判断しよう
ファクタリングの制度概要、法的な位置付け、メリット・デメリットについて解説しました。
一般的な事業者向け買取ファクタリングは、売掛債権を期日前に売却して資金化する債権の売買(債権譲渡)です。融資とは審査の考え方が異なるため、銀行融資以外の資金調達手段を確保したい事業者にとって選択肢の一つになります。
ただし、「ファクタリング」という名称だけで適法性や安全性が保証されるわけではありません。
金融庁は、債権譲渡契約という形式であっても、経済的に貸付けと同様の機能を持つ取引は貸金業に該当するおそれがあると注意喚起しています。
契約前には、少なくとも次の点を確認してください。
また、ファクタリングによる売掛債権の譲渡は、消費税法上、原則として有価証券等の譲渡に含まれる非課税取引として扱われますが、契約に付随する個別のサービスや費用まで一律に非課税になるとは限りません。税務上の取扱いに疑問がある場合は税理士等の専門家へ確認してください。
ファクタリングは、必要な時期・必要な金額・手数料負担を踏まえて利用することが重要です。高額な手数料で繰り返し利用すると、かえって資金繰りを圧迫する可能性があります。
「債権譲渡だから必ず合法」「ノンリコースと書いてあれば必ず貸付けではない」「2社間なら絶対に売掛先へ知られない」といった単純な判断は避け、契約全体の実態を確認しましょう。
参考:金融庁「ファクタリングの利用に関する注意喚起」/法務省「債権譲渡登記 Q&A」
その後、不動産担保融資の会社でキャリアを重ね金融業界で幅広い経験を積む。
2018年に株式会社No.1へ入社。
これまでの実務経験と専門知識を活かし、中小企業の経営課題解決に向けた支援を行っている。
株式会社No.1の各サービスの紹介は下記からご覧ください。
ご不明点やご質問はお気軽にお問い合わせください。
よく見られているファクタリング記事